Loi Hamon Assurance Habitation : Comment résilier et mieux protéger votre logement
Changer d’assurance habitation est l’une des démarches les plus simples qui soient. Après un an de contrat, vous partez quand vous voulez, sans motif ni frais, avec un mois de préavis. Les obligations ne sont pas les mêmes selon que vous êtes locataire ou propriétaire : choisissez votre entrée.
Fin du contrat un mois après réception de la demande
Cotisation non courue remboursée sous 30 jours
Qui fait quoi dans la résiliation
Les acteurs du changement d’assurance habitation
Résilier avec la loi Hamon ne repose pas sur vous seul : plusieurs acteurs interviennent, chacun avec un rôle et un délai précis. Voici comment ils s’articulent.
01
Le locataire ou propriétaire
C’est vous qui choisissez le nouveau contrat ; l’obligation d’être assuré et le destinataire de la résiliation diffèrent selon votre statut.
02
Le nouvel assureur
Pour un locataire, c’est souvent lui qui envoie la demande de résiliation à l’ancien assureur : la démarche ne repose pas sur vous seul.
03
L’ancien assureur
Il dispose d’un mois après réception de la demande pour mettre fin au contrat, le temps que le relais se fasse sans coupure.
04
Le délai d’un an
La résiliation loi Hamon ne s’ouvre qu’après un an de contrat ; avant cette date, seule la résiliation classique à échéance reste possible.
Résiliation MRH avec la loi Hamon : le délai d'un mois, le point de départ, la continuité des garanties et le remboursement sous 30 jours, expliqués pas à…
La loi Hamon s'applique-t-elle en Guyane et dans les DOM ? Ce que dit le texte, le contexte local, les cyclones et les précautions avant de changer d'assureur.
Peut-on assurer un logement de locataire à moins de 10 € par mois ? Repères de prix 2026, garanties minimales, critères de comparaison et changement avec Hamon.
Avant de changer d'assurance habitation avec la loi Hamon, comparez la franchise dégât des eaux : types, qui la paie, convention IRSI et méthode de comparaison.
Des mensualités habitation impayées bloquent-elles la loi Hamon ? Délais légaux, suspension de garantie, sommes dues et démarches pour changer d’assureur.
Poêle à bois oublié lors d’un changement d’assureur : ce que prévoit le Code des assurances en cas d’incendie, du ramonage à la régularisation du contrat.
Inondations, sécheresse, tempêtes : comprenez pourquoi la prime d’assurance habitation grimpe selon les régions et quels leviers utiliser pour la maîtriser.
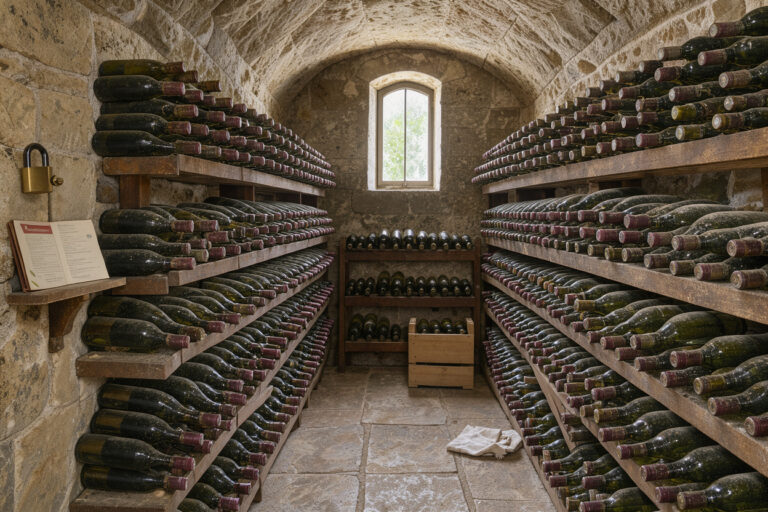
Vos bouteilles sont-elles couvertes ? Objets de valeur, dépendances, justificatifs et changement d’assureur avec la loi Hamon, sans perdre de garantie.
Vous êtes locataire ou propriétaire ? Vos obligations ne sont pas les mêmes
La loi Hamon s’applique à tous les contrats multirisques habitation reconduits tacitement. Ce qui change selon votre statut, c’est l’obligation d’être assuré et la personne qui envoie la demande de résiliation.
Assurance obligatoire
Je suis locataire
L’assurance des risques locatifs est obligatoire au titre du bail, et votre bailleur peut en demander l’attestation. Vous ne résiliez pas vous-même : vous souscrivez d’abord le nouveau contrat, et c’est le nouvel assureur qui envoie la demande à l’ancien et veille à la continuité de la couverture.
Propriétaire d’une maison que vous occupez, l’assurance n’est pas obligatoire, mais un incendie ou un dégât des eaux engage votre responsabilité et votre patrimoine. En copropriété, occupant ou bailleur, la responsabilité civile est obligatoire. Vous pouvez résilier vous-même ou confier la démarche au nouvel assureur.
L’ancien contrat prend fin un mois après réception de la demande ; le nouveau doit démarrer ce même jour. Pour le locataire, c’est une obligation du nouvel assureur, qui fait la démarche et s’assure de la permanence de la couverture (article L113-15-2 du Code des assurances). Pour le propriétaire, faites confirmer par écrit la date d’effet du nouveau contrat.
À partir de quand pouvez-vous résilier votre assurance habitation ?
Indiquez la date de souscription de votre contrat : le calculateur donne la date d’ouverture du droit, la date de fin de l’ancien contrat, la date de départ du nouveau et le délai de remboursement.
Estimation indicative, votre contrat fait foi. Aucune donnée saisie n’est enregistrée ni transmise.
Le guide de l'économie
Changer de contrat MRH : où se trouvent les économies
Aucune étude publique ne donne un montant moyen fiable : l’économie dépend du logement, de l’ancien tarif et des garanties retenues. Elle se joue sur quatre postes, à vérifier avant de signer.
Comparer à garanties égales
Un tarif plus bas n’est une économie que si les plafonds, les exclusions et les franchises restent comparables. Mettez les deux tableaux de garanties côte à côte.
Un capital surévalué se paie chaque année ; sous-évalué, il expose à la règle proportionnelle en cas de sinistre. Faites l’inventaire avant de changer.
Comment quitter son assurance habitation avec la loi Hamon : lettre type, rôle du nouvel assureur, préavis d’un mois, remboursement du trop-perçu au prorata, attestation pour le bailleur, déménagement, colocation, contrat souscrit en agence ou en ligne.
Les garanties à vérifier avant de changer de contrat habitation : dégât des eaux, vol et vandalisme, dommages électriques, relogement, objets de valeur, valeur à neuf, assistance, responsabilité civile vie privée. Et le niveau des franchises en cas de sinistre.
Quelle assurance habitation selon son logement et sa situation : locataire, famille nombreuse, jeune actif, propriétaire de maison, bailleur en PNO, résidence secondaire, meublé ou Airbnb. Avec les comparatifs d’offres, de néo-assureurs et de promotions.
Les situations délicates autour d’une résiliation habitation : sinistre pendant le préavis, refus de l’assureur, erreur sur la surface ou le nombre de pièces, contrat lié à un prêt immobilier, squat, DOM, dégât des eaux sous IRSI. Et les recours possibles.
Comparatif des contrats MRH : les 3 assureurs habitation en tête
Les trois contrats multirisques habitation qui ressortent de notre lecture des garanties, avec ce qui les distingue. Le classement est celui du site ; il n’engage aucun assureur.
1er
MAAF
Une prise en charge des formalités et une attestation délivrée immédiatement à la souscription.
Loi Hamon : un droit simple, à condition de lire le texte en entier
La loi Hamon a rendu le changement d’assurance habitation presque banal. Presque, car la règle tient en une phrase, mais cette phrase comporte des conditions que l’on survole volontiers.
Les mauvaises surprises ne viennent pas du principe, bien connu. Elles naissent de trois détails que le texte énonce clairement et que l’on découvre souvent trop tard : le contrat visé, le calendrier avant la première année et la date à partir de laquelle court le préavis.
Premier piège : croire que tous les contrats sont concernés
L’article L113-15-2 du Code des assurances ne parle pas de n’importe quelle police. Il vise les contrats couvrant les personnes physiques en dehors de leurs activités professionnelles, et le droit porte sur les contrats et adhésions tacitement reconductibles (art. L113-15-2 du Code des assurances).
Avant d’écrire à votre assureur, relisez donc vos conditions particulières : qui est le souscripteur, et pour quel usage le logement est-il assuré ? Un contrat pris au nom d’une société ou rattaché à une activité professionnelle mérite une vérification préalable. Le même article impose d’ailleurs que ce droit soit mentionné dans chaque contrat et rappelé avec chaque avis d’échéance : c’est là qu’il faut le chercher en premier.
Deuxième piège : penser qu’il faut attendre un an sans rien pouvoir faire
Le délai d’un an court « à compter de la première souscription ». Mais avant ce terme, la porte n’est pas fermée pour autant. Le Code des assurances prévoit une autre voie, plus ancienne : la résiliation à l’échéance annuelle, en adressant la notification à l’assureur au moins deux mois avant la date d’échéance (art. L113-12 du Code des assurances).
Pour ne pas laisser passer ce rendez-vous, un repère existe : selon service-public.gouv.fr, l’assureur doit vous envoyer l’avis d’échéance au moins 15 jours calendaires avant la date limite à laquelle vous pouvez demander la résiliation. Cet avis n’est donc pas qu’une facture : il fixe votre calendrier.
Un droit de résiliation ne se perd pas faute d’être connu, mais faute d’être daté. Tout se joue sur une échéance, un préavis et un accusé de réception.
Troisième piège : compter à partir du jour de l’envoi
La loi est précise : la résiliation prend effet un mois après que l’assureur a reçu la notification. Ce n’est pas la date de votre courrier ou de votre clic qui compte, mais celle de sa réception. Un envoi tardif ou impossible à dater décale d’autant la fin de l’ancien contrat, et donc la date de départ du nouveau.
Service-public.gouv.fr liste les moyens admis : lettre, déclaration faite en personne, acte extrajudiciaire, mode ayant servi à conclure le contrat, résiliation en ligne lorsque le contrat a été souscrit en ligne. Quel que soit le canal, gardez une trace qui établit la date de réception. Et si vous êtes locataire, rappelez-vous que la démarche passe par votre nouvel assureur : c’est à lui de vous confirmer cette date.
Notre méthode : trois questions avant de changer
Ce site ne vend aucun contrat et n’affiche aucun tarif. Son rôle est de vous aider à lire votre contrat actuel avant d’en signer un autre. Posez-lui trois questions :
Mon contrat entre-t-il dans le champ de la loi Hamon, au vu du souscripteur et de l’usage déclaré ?
Ai-je dépassé un an depuis la première souscription, et sinon, quelle est la date de ma prochaine échéance ?
Comment prouverai-je la date à laquelle l’assureur a reçu ma demande ?
Aucune de ces pages ne remplace votre contrat, qui seul fait foi. Elles vous permettent en revanche de résilier au bon moment, par le bon canal, sans laisser votre logement sans couverture.
Un édito deGaëlle RenardRubrique « Procédures & Délais »
Mis à jour le 17 novembre 2026
Avant de résilier
Questions fréquentes sur la loi Hamon en assurance habitation
Délai d’un an, locataire, copropriété, déménagement : des réponses courtes. La page des questions fréquentes va plus loin.
L’assurance est obligatoire et l’attestation est due au bailleur. Faites coïncider la prise d’effet du nouveau contrat avec la fin du préavis, sans aucun intervalle.
Depuis la loi ALUR, tout copropriétaire, occupant ou non, doit s’assurer en responsabilité civile (article 9-1 de la loi du 10 juillet 1965). Cette obligation est distincte de celle du locataire, et souvent ignorée.
Gaëlle Renard tient la rubrique « Procédures & Délais » de Loi Hamon Habitation. Elle y traite les procédures et les délais de résiliation d’une assurance habitation. Ses articles s’appuient sur l’article L113-15-2 du Code des assurances et service-public.fr, et elle les met à jour…
Sur Loi Hamon Habitation, Loïc Descamps est responsable de la rubrique « Garanties & Sinistres ». Il explique les garanties à comparer et la continuité de la couverture en cas de sinistre en cours, en citant le Code des assurances et les conditions générales des…
Morgane Perret suit pour Loi Hamon Habitation la rubrique « Comparatifs & Profils ». Elle y aborde le changement d’assureur selon le profil : locataire, propriétaire, copropriétaire. Chaque point est vérifié dans la loi du 6 juillet 1989 et la loi ALUR.
Au sein de la rédaction de Loi Hamon Habitation, Yann Leroy couvre la rubrique « Cas Particuliers & Litiges ». Il décrypte les cas particuliers et les litiges liés à la résiliation. Ses références : le Code des assurances et la médiation de l’assurance.
Votre nouvelle attestation couvre-t-elle dès le premier jour ?
Pour un locataire, un intervalle entre deux contrats est un manquement au bail. Voyez comment préparer le passage et dans quel ordre lire le comparatif des dix assureurs.
Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations des appareils. Le fait de consentir à ces technologies nous permettra de traiter des données telles que le comportement de navigation ou les ID uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut avoir un effet négatif sur certaines caractéristiques et fonctions.
Fonctionnel
Toujours activé
L’accès ou le stockage technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
L’accès ou le stockage technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’internaute.
Statistiques
Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques.Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
L’accès ou le stockage technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.