Loi Hamon et assurance habitation : le cas particulier de la Guyane et des DOM
Un article de Yann Leroy, mis à jour le 1 novembre 2026
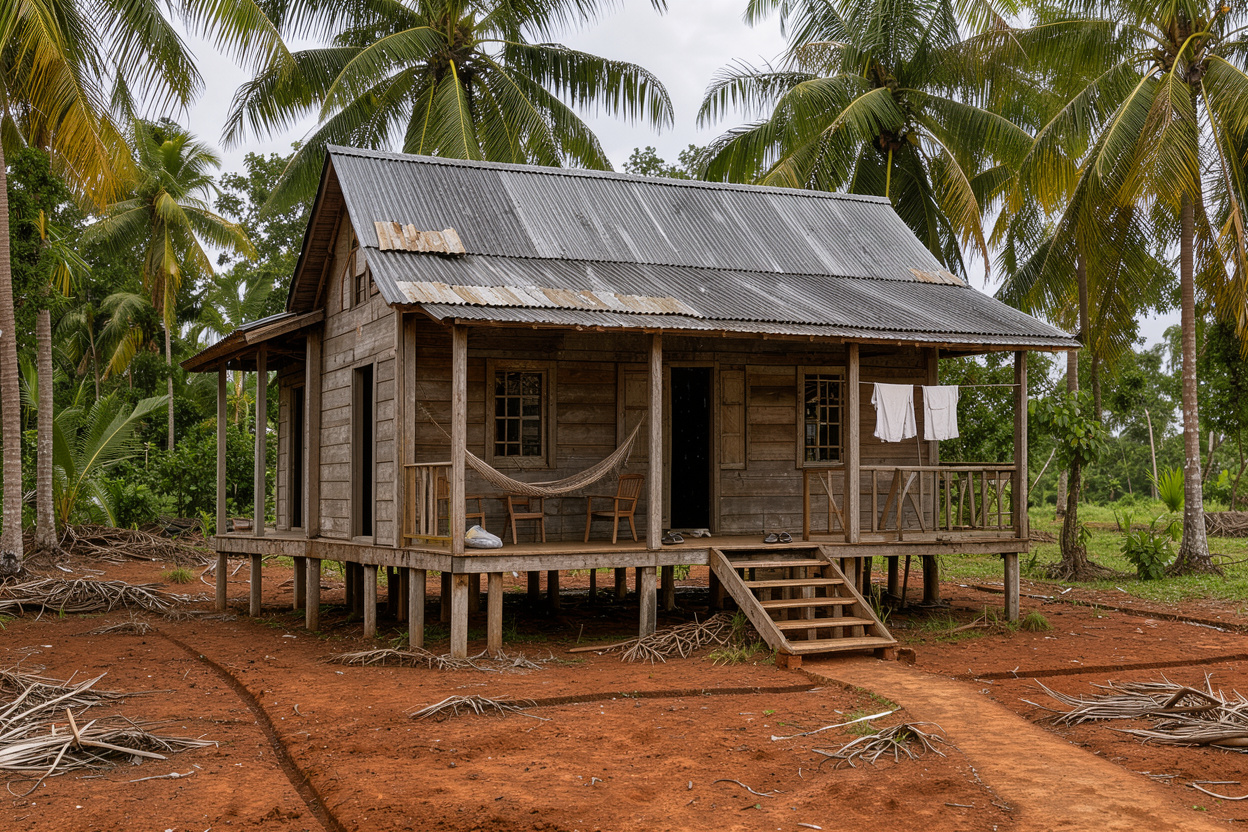
Oui, la loi Hamon s’applique à l’assurance habitation en Guyane comme dans les autres départements d’outre-mer. L’article L113-15-2 du Code des assurances, qui organise la résiliation après un an de contrat, ne prévoit aucune règle propre à un territoire : le texte vise les contrats d’assurance des particuliers, sans distinction géographique. Ce qui change en Guyane et dans les DOM n’est donc pas le droit de résilier, mais le contexte dans lequel on l’exerce : un marché où peu d’assureurs se partagent l’essentiel de l’activité, une part importante de logements non assurés et des risques climatiques marqués.
Cet article distingue ce qui relève de la règle, identique partout, de ce qui relève du terrain local. Il s’appuie sur des textes et des rapports publics ouverts et datés, et évite tout chiffre qui n’a pas pu être vérifié.
À retenir
– Le droit de résiliation après un an (article L113-15-2 du Code des assurances) ne prévoit pas de régime spécifique à la Guyane ou aux DOM.
– La résiliation prend effet un mois après notification ; l’assureur rembourse le trop-perçu sous 30 jours.
– Le marché ultramarin est resserré : selon un rapport public de juin 2026, quatre assureurs y détiennent 70 % du marché, contre onze en métropole.
– Avant de changer d’assureur, vérifiez que le nouveau contrat couvre bien les risques locaux (cyclone, inondation, humidité) et qu’aucune période sans couverture n’apparaît.
Ce que dit le texte : aucune règle propre aux DOM
L’article L113-15-2 du Code des assurances permet à l’assuré de résilier, sans frais ni pénalité, certains contrats à tacite reconduction couvrant des risques non professionnels, une fois le délai d’un an écoulé. Selon le texte, la résiliation prend effet un mois après que l’assureur en a reçu notification, l’assuré ne devant que la part de prime correspondant à la période de garantie jusqu’à cette date, et l’assureur doit rembourser le solde dans un délai de 30 jours. Les contrats de groupe auxquels l’adhésion est obligatoire dans le cadre professionnel sont exclus.
Pour l’assurance habitation, l’Institut national de la consommation décrit la mécanique : l’assuré souscrit un nouveau contrat, le nouvel assureur notifie la résiliation à l’ancien par lettre recommandée, et il veille à la continuité de la couverture.
Le texte ne renvoie à aucun dispositif local. Un résident de Cayenne ou de Kourou, un locataire comme un propriétaire, dispose donc du même droit qu’un assuré de métropole. Pour le détail de la procédure commune, le guide complet pour quitter votre assureur actuel reste la référence de ce site.
Ce qui change vraiment : un marché plus resserré
Si le droit est le même, l’environnement diffère. Un rapport rendu public en juin 2026 sur la situation de l’assurance dans les outre-mer, relayé par La 1ère, conclut à une « tension modérée » : sur les territoires étudiés (Guadeloupe, Martinique, La Réunion, Saint-Martin, Saint-Barthélemy), la concentration des risques limite le choix des assureurs. Le même compte rendu indique que quatre assureurs détiennent 70 % du marché outre-mer, contre onze en métropole pour la même part. La Guyane ne figure pas dans la liste des territoires cités par cette source : ce constat ne peut donc pas lui être appliqué tel quel, mais il éclaire le contexte ultramarin.
Concrètement, cela signifie que le nombre d’offres à comparer peut être plus réduit qu’en métropole, et que certains assureurs limitent leur souscription pour les logements les plus exposés. Le droit de changer existe ; l’offre disponible dépend, elle, de votre logement et de votre secteur.
La non-assurance : un phénomène documenté
Le sujet de la non-assurance a fait l’objet d’un rapport public dès janvier 2020, publié sur le portail documentaire du ministère de la Transition écologique. Il rappelle qu’au titre des assurances dommages et responsabilité, seulement 1,7 % des primes collectées au plan national le sont outre-mer, où vit 4,1 % de la population française. Il identifie plusieurs causes de la moindre souscription : des ressources qui n’expliquent pas tout, une part de biens immobiliers difficilement assurables du fait de constructions irrégulières ou d’une exposition à des risques certains, une offre étroite, des facteurs culturels d’autosuffisance et de solidarité locale, et des difficultés liées à la propriété foncière et à l’urbanisme (rapport de janvier 2020).
Plus récemment, le compte rendu du rapport de 2026 mentionne à La Réunion entre 30 et 35 % de propriétaires non assurés, et seulement 10 % de biens assurés à Mayotte après le cyclone Chido. Ces chiffres concernent d’autres territoires que la Guyane, mais ils montrent l’enjeu : rester assuré, et bien assuré, compte davantage dans un environnement où le sinistre majeur est une possibilité concrète.
Pour un particulier, la conséquence est simple : ne jamais résilier son contrat sans avoir un nouveau contrat prêt à prendre le relais. L’économie réalisée sur une prime ne compense pas une période sans garantie.
Cyclones et inondations : ce que couvre la garantie catastrophes naturelles
Le climat ultramarin fait passer au premier plan une garantie que beaucoup de contrats incluent d’office : la garantie catastrophes naturelles. France Assureurs précise qu’un cyclone est classé en catastrophe naturelle lorsque le vent atteint au moins 145 km/h en moyenne sur dix minutes ou 215 km/h en rafales ; en dessous de ces seuils, les dommages relèvent de la garantie tempête des contrats. La garantie catastrophes naturelles ne joue qu’après un arrêté interministériel reconnaissant l’état de catastrophe naturelle dans la commune, et le sinistre doit être déclaré dans les 30 jours qui suivent la publication de l’arrêté. Selon la même source, l’assureur doit proposer une indemnisation dans le mois suivant la réception du rapport d’expertise.
Le cyclone Garance, qui a touché La Réunion les 27 et 28 février 2025, donne un ordre de grandeur de ce que représente un événement majeur : selon La 1ère, les assureurs ont chiffré à 379 millions d’euros les indemnisations, pour environ 68 000 sinistres, ce qui en fait le cyclone le plus coûteux pour l’île. Ce chiffre concerne La Réunion, pas la Guyane, mais il illustre le poids financier que les assureurs des DOM supportent, ce qui pèse sur les tarifs et sur les conditions de souscription.
Sur ce volet, comment la loi Hamon permet de trouver une meilleure couverture face aux catastrophes naturelles détaille les vérifications à faire, et l’assurance habitation face au retrait-gonflement des argiles traite un autre risque climatique.
Changer d’assureur dans un marché resserré : les précautions
Quelques réflexes limitent les mauvaises surprises lorsque l’on change de contrat dans un territoire où l’offre est plus étroite.
- Obtenir plusieurs propositions avant de résilier. Le contrat ne doit être résilié qu’une fois le nouvel assureur engagé. Le principe de la loi Hamon, c’est que le nouvel assureur gère la résiliation : laissez-le faire plutôt que d’envoyer vous-même une lettre qui pourrait vous laisser sans couverture.
- Lire les garanties climatiques. Vérifiez la garantie tempête, la garantie catastrophes naturelles, les dégâts des eaux et, selon le logement, les dommages liés à l’humidité. Les conditions varient d’un contrat à l’autre.
- Décrire fidèlement le logement. Mode de construction, surface, dépendances, équipements de sécurité : une déclaration inexacte peut réduire l’indemnisation en cas de sinistre.
- Comparer les franchises. Une prime basse assortie d’une franchise élevée coûte cher au premier sinistre, en particulier dans les zones exposées.
- Conserver les justificatifs. Attestation de l’ancien et du nouveau contrat, avis d’échéance, confirmation de résiliation.
Le tarif des contrats varie aussi selon les régions et les risques : pourquoi les tarifs MRH explosent dans certaines régions aide à comprendre les mécanismes de tarification.
Enfin, si un assureur refuse de couvrir un risque, un recours existe : le rôle du Bureau Central de Tarification en cas de refus d’assurance MRH présente la procédure. Dans le cas où le logement est difficilement assurable, l’existence d’un mécanisme de recours mérite d’être connue avant de s’engager.
FAQ
La loi Hamon s’applique-t-elle en Guyane ?
Oui. L’article L113-15-2 du Code des assurances ne comporte aucune restriction territoriale : après un an de contrat, l’assuré particulier peut résilier son contrat d’assurance habitation, avec effet un mois après la notification et remboursement du trop-perçu dans les 30 jours.
Le délai est-il le même pour un locataire et pour un propriétaire ?
Le délai d’un mois est le même. Pour un locataire, la condition supplémentaire est de ne pas rester sans assurance des risques locatifs : le nouveau contrat doit être en place au moment de la fin de l’ancien.
Un cyclone est-il toujours pris en charge comme catastrophe naturelle ?
Non. Selon France Assureurs, le cyclone est classé en catastrophe naturelle à partir de 145 km/h de vent moyen sur dix minutes ou 215 km/h en rafales, et la garantie ne s’active qu’après un arrêté interministériel. En dessous des seuils, la garantie tempête du contrat s’applique, selon ses conditions.
Peut-on avoir du mal à trouver un assureur dans les DOM ?
Le rapport rendu public en juin 2026 décrit un marché plus concentré qu’en métropole et une offre plus limitée dans certains secteurs. Selon le logement et sa localisation, le choix peut donc être plus étroit ; comparez plusieurs propositions et, en cas de refus, renseignez-vous sur le recours au Bureau Central de Tarification.
Conclusion
La loi Hamon ne connaît pas de version guyanaise ou ultramarine : le droit de résilier après un an, l’effet à un mois et le remboursement sous 30 jours valent partout. Le cas particulier des DOM tient au contexte : un marché plus concentré, une non-assurance plus fréquente, des risques climatiques qui rendent les garanties tempête et catastrophes naturelles particulièrement importantes.
Avant de changer, comparez sur la base des risques réels de votre logement, laissez le nouvel assureur organiser la résiliation, et n’acceptez aucune interruption de garantie. Pour la procédure de référence, retrouvez le délai de 30 jours et le calendrier de la résiliation MRH.