Changer d’assurance pour une meilleure garantie « Vol et Vandalisme »
Un article de Loïc Descamps, mis à jour le 1 novembre 2026
Oui, il est possible de changer d’assureur pour obtenir une meilleure protection contre le vol et le vandalisme, à condition que votre contrat habitation ait plus d’un an : la loi Hamon permet alors de résilier à tout moment, sans frais ni justification. Mais la qualité d’une garantie vol ne se lit pas dans son intitulé. Elle dépend des conditions de déclenchement (effraction, escalade, fausses clés), des exclusions, des plafonds, de la franchise et de la façon dont les biens sont valorisés. Voici les critères à comparer avant de signer un nouveau contrat.
Ce que recouvrent réellement le vol et le vandalisme
Dans un contrat multirisque habitation (MRH), le vol et le vandalisme sont deux notions voisines mais distinctes. Selon MAIF, le vandalisme désigne une dégradation, une destruction ou une détérioration causée volontairement et sans motif légitime par un tiers. La garantie peut être incluse dans la garantie vol, ou proposée séparément : certains contrats prévoient une garantie vandalisme spécifique qui joue avec ou sans cambriolage.
On distingue en pratique deux situations :
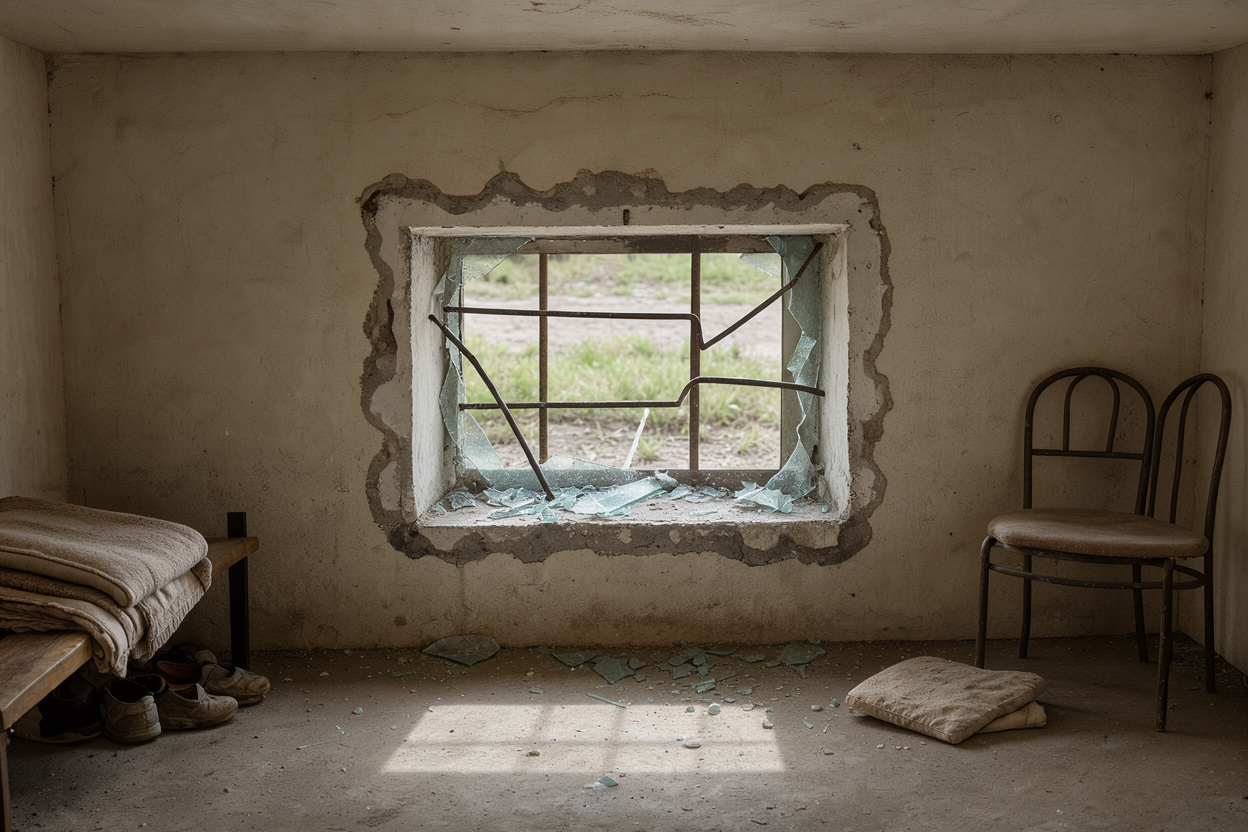
- le vol avec dégradations : les cambrioleurs forcent une porte, brisent une vitre, et emportent des biens. Les dommages causés au logement (serrure, porte, fenêtre) sont généralement pris en charge au titre de la garantie vol ou du vandalisme qui l’accompagne ;
- le vandalisme seul : graffitis, inscriptions, dégradations par des inconnus ou par des squatteurs, sans vol. Ces dommages ne sont couverts que si le contrat le prévoit, ce qui varie d’un assureur à l’autre.
Il faut aussi tenir compte du type de logement. D’après Meilleurtaux, une assurance limitée aux risques locatifs de base ne couvre que les dégâts des eaux, l’incendie et l’explosion : pour être protégé contre le cambriolage, il faut un contrat multirisque habitation qui inclut la garantie vol. Un locataire qui a souscrit une formule minimale pour répondre à son obligation d’assurance n’est donc pas forcément couvert contre le vol.
Pour la maison ou l’appartement, la garantie peut s’étendre à certaines dépendances : cave, garage, abri de jardin, parfois objets situés dans le jardin. C’est un point à vérifier ligne par ligne, car chaque contrat définit ses lieux assurés.
Conditions de déclenchement et exclusions à lire attentivement
La garantie vol n’est pas une couverture universelle. Elle s’applique lorsque les conditions prévues au contrat sont réunies, et le cœur du sujet est souvent la définition de l’effraction. D’après Meilleurtaux, la garantie couvre en général les objets dérobés à la suite d’une effraction, un vol avec fausses clés ou par escalade d’une fenêtre ou d’un balcon, ainsi que les dégâts causés lors de l’intrusion (serrures, portes, fenêtres).
Les principales exclusions, souvent rencontrées, sont les suivantes :
- le vol commis par une personne du foyer, généralement non couvert ;
- le vol sans trace d’effraction ou d’intrusion, qui peut être refusé faute de preuve ;
- les biens entreposés dans des locaux non déclarés ou non couverts ;
- les objets de valeur (bijoux, œuvres d’art, collections) dépassant le plafond prévu, sauf souscription d’une option spécifique ;
- les vols résultant d’une négligence caractérisée si le contrat l’exclut, par exemple une porte laissée ouverte, selon la rédaction de la clause.
Ces clauses ne sont pas identiques d’un assureur à l’autre. Certains contrats imposent des moyens de protection (serrure multipoints, porte blindée, volets) pour que la garantie joue pleinement. D’autres offrent une couverture plus large en contrepartie d’une cotisation plus élevée. C’est précisément là que se joue la différence entre deux contrats qui, en apparence, « couvrent le vol ».
Lisez donc les conditions générales, mais aussi les conditions particulières : ces dernières reprennent vos choix (plafonds, options) et priment souvent sur l’affichage commercial. Les mentions sur les exigences de sécurité y figurent parfois en toutes lettres.
Pour ceux qui s’interrogent sur l’occupation illicite d’un logement, voir aussi quelle assurance protège en cas de squat.
Plafonds, franchise et valeur d’indemnisation : les vrais critères de comparaison
Deux contrats affichant la même garantie vol peuvent indemniser très différemment. Trois paramètres font la différence.
Le plafond de garantie
Chaque contrat fixe un montant maximal d’indemnisation pour le vol du mobilier, souvent exprimé en capital mobilier global, avec des sous-plafonds pour certaines catégories (objets de valeur, informatique, bijoux, espèces). Les plafonds sont souvent indexés sur la taille du logement ou sur un capital que vous déclarez. Si votre équipement informatique ou votre mobilier a pris de la valeur, un plafond trop bas laisse un reste à charge important.
Pour un examen détaillé des plafonds sur le matériel numérique, voir comparer les plafonds sur le contenu informatique.
La franchise
La franchise est la somme qui reste à votre charge après un sinistre. Elle peut être fixe ou proportionnelle, et elle varie selon le type de sinistre. Meilleurtaux rappelle que les garanties et leurs conditions d’indemnisation dépendent de chaque contrat. Comparez la franchise vol, mais aussi celle applicable aux dégradations, car une franchise faible sur le vol peut s’accompagner d’une franchise différente pour le vandalisme.
La valeur d’indemnisation
Selon Meilleurtaux, les assureurs indemnisent généralement soit sur la base de la valeur d’usage, qui tient compte de l’usure des biens, soit sur la base de la valeur à neuf, si celle-ci est prévue au contrat. L’écart peut être considérable pour du matériel récent ou des biens anciens en bon état. Un contrat en valeur d’usage indemnise moins qu’un contrat en valeur à neuf pour un même bien.
Sur cet arbitrage, voir valeur à neuf ou valeur d’usage.
Enfin, comparez la façon dont vous avez évalué votre capital mobilier : une sous-évaluation peut réduire l’indemnité en cas de sinistre, selon les règles du contrat. Pour faire ce calcul, voir évaluer son capital mobilier avant de changer d’assureur.
Déclarer un vol ou un acte de vandalisme : délais et démarches
La qualité d’une garantie se juge aussi à la capacité de la faire jouer. Voici la marche à suivre générale.
- Sécuriser les lieux et ne pas réparer, nettoyer ni remplacer avant d’avoir informé l’assureur : MAIF recommande de ne rien modifier avant le premier contact et de prendre des photos comme preuves.
- Déposer plainte auprès des services de police ou de gendarmerie en cas de vol : Meilleurtaux indique qu’il faut déposer plainte en premier lieu, puis adresser une déclaration écrite à l’assureur.
- Déclarer le sinistre dans les délais prévus au contrat. Meilleurtaux cite un délai de 48 heures pour le vol ; MAIF indique cinq jours pour un acte de vandalisme. Les délais exacts dépendent de votre contrat : relisez la clause de déclaration.
- Constituer le dossier : numéro de contrat, circonstances, liste détaillée des objets dérobés, factures, photos, copie du dépôt de plainte.
- Attendre l’expertise éventuelle, un expert pouvant être mandaté pour évaluer les dommages.
Le mode d’indemnisation dépend aussi du contrat : remboursement en argent, ou réparation par un réparateur partenaire de l’assureur. MAIF, par exemple, évoque ces deux options pour ses propres contrats, ce qui illustre la variété des pratiques.
Un point souvent négligé : les délais de règlement. Un assureur rapide et une garantie correcte valent parfois mieux qu’un plafond élevé assorti de longues procédures. Voir les assureurs les plus rapides pour rembourser.
Changer d’assureur avec la loi Hamon sans perdre sa protection
Une fois votre choix fait, la loi Hamon vous permet de résilier votre ancien contrat sans attendre la date d’échéance. Elle est inscrite à l’article L113-15-2 du Code des assurances, disponible sur Légifrance : après un an à compter de la première souscription, l’assuré peut résilier sans frais ni pénalités, la résiliation prenant effet un mois après la réception de la notification par l’assureur.
Selon La Banque Postale et ABE Infoservice, c’est le nouvel assureur qui notifie la résiliation à l’ancien, et le nouveau contrat prend effet à la date de fin de l’ancien, ce qui évite tout vide de couverture. Pour un logement exposé au risque de vol, cette continuité est essentielle : un cambriolage survenu entre deux contrats ne serait pris en charge par aucun des deux.
Voici une méthode simple pour améliorer réellement votre couverture :
- Relever vos garanties actuelles : plafonds, franchises, exclusions, exigences de sécurité, délais de déclaration.
- Demander des devis à périmètre identique, en précisant votre capital mobilier, vos objets de valeur et vos équipements de protection.
- Comparer les conditions d’effraction, la prise en charge du vandalisme seul et les dépendances couvertes.
- Vérifier l’impact de votre protection : alarme, porte renforcée ou télésurveillance peuvent influencer les conditions et le prix, selon les assureurs. Voir l’impact des équipements de sécurité sur le prix.
- Ne résilier qu’après validation du nouveau contrat par écrit, en conservant les documents.
À retenir
- Une garantie vol se juge sur les conditions d’effraction, les exclusions, les plafonds, la franchise et la valeur d’indemnisation, pas sur son nom.
- Le vandalisme seul (sans vol) n’est couvert que si le contrat le prévoit.
- Après un vol : sécuriser, ne rien réparer avant contact, déposer plainte, déclarer dans les délais du contrat.
- Après un an de contrat, la loi Hamon permet de changer d’assureur à tout moment, avec un préavis d’un mois.
- Comparez des devis à périmètre identique avant de résilier.
FAQ
Le vandalisme est-il toujours couvert par l’assurance habitation ?
Non. Il peut être inclus dans la garantie vol, proposé comme garantie distincte ou absent du contrat. Certains contrats couvrent le vandalisme même sans cambriolage, d’autres seulement lorsqu’il accompagne un vol. La rédaction exacte figure dans les conditions du contrat.
Suis-je couvert contre le vol si je suis locataire ?
Cela dépend de la formule souscrite. L’obligation légale du locataire porte sur les risques locatifs ; une formule minimale ne comprend pas forcément la garantie vol, qui relève d’un contrat multirisque habitation complet.
Dans quel délai dois-je déclarer un cambriolage ?
Le délai est fixé par le contrat. Meilleurtaux mentionne 48 heures pour le vol, après dépôt de plainte, et MAIF cinq jours pour un acte de vandalisme. Relisez la clause de déclaration de votre contrat pour connaître le délai qui vous concerne.
Puis-je changer d’assureur juste après un sinistre vol ?
Le droit Hamon dépend de l’ancienneté du contrat (plus d’un an), pas de l’absence de sinistre. Le sinistre déjà survenu reste géré par l’assureur auprès duquel le contrat était en vigueur à la date des faits.
Conclusion
Changer d’assureur pour renforcer sa protection contre le vol et le vandalisme est une démarche légitime et encadrée. Le bon réflexe consiste à comparer les conditions d’effraction, les exclusions, les plafonds, la franchise et le mode d’indemnisation à périmètre identique, puis à utiliser la loi Hamon pour organiser un passage sans interruption de garantie. Un contrat qui paraît plus économique peut se révéler moins protecteur au moment d’un sinistre : la lecture attentive des conditions reste la meilleure assurance contre les mauvaises surprises.